Лихвата по ипотеката се удвои: какво става с вноската
Какво се случва, ако лихвата по ипотеката ви се удвои: обяснено с числа и 25 години история
Ако лихвата по вашия ипотечен кредит се удвои, вноската ви няма да се удвои. При кредит от 200 000 евро разликата е около 356 евро месечно, а историята на пазара показва, че такива промени идват постепенно, не за една нощ. Аз съм Ивайло Шиндаров от Имотико ООД, София, и тук ще обясня как реално се формира лихвата ви, какво показват данните на БНБ от последните 25 години и какво да направите преди и след като тя се промени.
Как се формира лихвата по ипотечния кредит в България
Лихвата ви не е решение на банков служител, който днес не е в настроение. При плаваща лихва тя има два елемента.
Първият е фиксираната надбавка. Обикновено е между 1% и 3%, определя се при подписването и не се променя през целия срок на ипотечния кредит. Вторият е референтният лихвен процент (РЛП). Това е променливата част, която следва пазара.
Много хора още смятат, че лихвите у нас автоматично следват EURIBOR, както при голяма част от ипотеките в Западна Европа. Това е остаряла представа. Голяма част от българските банки формират РЛП по собствена методика, обвързана със средната лихва, която самите банки плащат по депозитите на домакинствата. Тези данни се публикуват официално от БНБ. Методиките се различават между банките и се променят с времето.
🔵 Важно
Единственият сигурен начин да разберете доколко сте защитени е да отворите договора си и да проверите с какъв показател е обвързан вашият РЛП. Ако е с местните депозити, движението е по-плавно. Ако е директно с EURIBOR, ще усещате европейските лихви много по-пряко.
Защо лихвата у нас се движи по-плавно
Представете си резервоар с вода. Това е ликвидността на банковата система, тоест колко свободни пари има в банките. Парите на празен ход не носят нищо на банката. Тя трябва да ги отпусне като кредити.
Когато резервоарът е препълнен, банката няма нужда да привлича вложители с висока лихва по депозитите. Ниската лихва по депозитите държи нисък и РЛП, а оттам и лихвите по кредитите. Когато резервоарът започне да се изпразва, банката вдига лихвата по депозитите, за да ви убеди да внесете спестяванията си при нея. Това покачване стига до вашия кредит, но със закъснение.
РЛП не се преизчислява всеки ден. При много банки това става на фиксирани интервали, например два пъти годишно. Лихвата ви се движи на стъпки. Внезапен скок от днес за утре просто не е заложен в механизма.
Удвоена лихва не означава двойна вноска: примерът с числа
Страхът обича мъглата. Числата я разпръскват. Ето илюстративен пример: ипотека от 200 000 евро за 30 години. Цифрите не отразяват текущите пазарни нива, а показват механизма.
| Лихва | Месечна вноска | Разлика спрямо 3% |
|---|---|---|
| 3% | ~843 € | - |
| 4% | ~955 € | +112 € |
| 6% (удвоена) | ~1 199 € | +356 € |
Лихвата се удвоява, а вноската расте с около 42%. Причината е, че голяма част от вноската е главница, която не зависи от лихвения процент.
356 евро месечно звучат страшно, казани изолирано. В реалния живот това е горе-долу месечният разход на едно семейство за ресторанти и доставки. Сумата не е незначителна, но е управляема, ако имате система.
По-реалистичният сценарий обаче не е удвояване, а ръст с около един процентен пункт. Тогава говорим за +112 евро. Неприятно, но поносимо за повечето семейни бюджети.
🟢 Съвет
Когато прочетете тревожно заглавие, отворете калкулатора за ипотечен кредит на Имотико [тук] и въведете реалните си числа с текущата си лихва. Ще видите какво означава сценарият за вашия бюджет, а не за някого от форума.
25 години история на лихвите по ипотечни кредити в България
В началото на 2000-те ипотечното кредитиране у нас е в начален стадий. Лихвите са двуцифрени, а повечето сделки с недвижим имот стават изцяло в брой. С приближаването към ЕС лихвите постепенно падат и кредитът става по-достъпен. Може би прекалено достъпен, ако съдим по последствията.
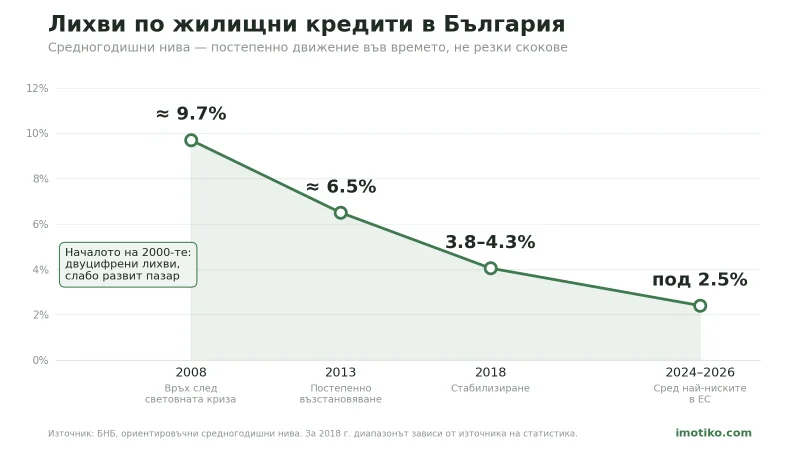
През 2008 г. по данни на БНБ средният годишен лихвен процент по жилищни кредити достига връх от около 9.7%. Световната криза затяга кредитирането навсякъде, включително у нас.
Аз влязох в бранша през 2011 г., когато пазарът още се съвземаше. Помня лятото на 2013 г., когато договорихме за клиенти кредит с лихва 6.5%. Те бяха искрено щастливи. Днес 6.5% не звучи добре, но тогава беше реална крачка напред. Усещането за „добра“ лихва винаги зависи от момента.
До 2018 г. лихвите се установяват между 3.8% и 4.3%, според източника на статистика. Без рязък скок надолу. Цяло десетилетие стъпаловидно понижение. През 2018 г. изтеглих собствен кредит при лихва между 3% и 3.5%, а през 2019 г. рефинансирах в друга банка при 2.75%. Националният тренд се усещаше дори на ниво един кредит, само за 12 месеца.
През последните години лихвите паднаха под 3%, а и под 2.5%. Наскоро имах клиент с договорена лихва 2.28%. Дори когато ЕЦБ вдигаше лихвите серийно и разтърсваше другите европейски пазари, българските нива се движеха забележително плавно.
Това не гарантира, че бъдещето ще повтори миналото. Но когато четете тревожна новина, зад гърба си имате 25 години данни, включително най-тежката финансова криза от десетилетия. И те говорят за постепенност.
Как да се подготвите, преди лихвата по ипотеката да се промени
Най-добрата защита е онази, която изграждате, преди да е нужна. Повечето хора не правят нищо, докато не усетят болката в банковата си сметка.
Авариен буфер от 3 до 6 месеца. Той покрива всичките ви разходи, включително вноската. Шест месеца са разумни, ако сте единственият източник на доход в семейството или работите в сектор с непредвидими приходи. Разликата между „трябва ми решение до утре“ и „имам три месеца да намеря най-доброто решение“ е огромна. И финансово, и психически.
Фиксиране на лихвата за определен период. В България фиксирана лихва за целия срок практически не се предлага. Банките фиксират най-често за 1 до 5 години, а към момента на писане някои предлагат до 10 години. Проверете актуалните условия. След фиксирания период кредитът преминава към плаваща лихва. За сравнение, в САЩ стандартът е 30-годишна фиксирана лихва, а в Дания фиксирането за целия срок е възможно благодарение на модел, при който всеки кредит е обвързан с облигация със същия матуритет.
| Фиксирана лихва (1–5 г., до 10 г.) | Плаваща лихва | |
|---|---|---|
| Начална лихва | Обикновено малко по-висока | По-ниска |
| Предвидимост | Пълна за фиксирания период | Зависи от РЛП |
| Подходяща за | Хора с тесен бюджет, които държат на сигурност | Хора с буфер, които приемат колебания |
Стрес-тест преди подписа. Попитайте се честно: „Ако вноската ни стане с 300 евро повече, ще я поемем ли?“ Ако отговорът е „да“, продължавайте спокойно. Ако е „едва-едва, ако всичко върви перфектно“, или имотът е над реалния ви капацитет, или трябва първо да пренаредите разходите си.
🔴 Грешка
Да купите апартамент, при който бюджетът излиза „точно, точно“. Виждал съм го десетки пъти: клиент се влюбва в имот, сметката едва излиза, а после първото неочаквано събитие (смяна на работа, ремонт на колата) превръща „точно, точно“ в постоянен стрес.
Инфлацията работи във ваша полза. 200 000 евро дълг днес и същите 200 000 евро след 15 години не тежат еднакво, ако заплатата ви е нараснала. Тежестта на дълга спрямо дохода намалява с времето. Това не отменя болката от по-висока вноска в конкретния момент, но показва, че ипотеката не е статичен товар.
Ако лихвата по ипотечния кредит вече се е вдигнала: 5 стъпки без паника
1. Не действайте импулсивно. В момент на стрес най-лошите решения изглеждат най-добри. Дайте си поне седмица да се ориентирате.
2. Поискайте среща в банката. Не имейл, а разговор със служителя, който отговаря за кредита ви. Попитайте директно какви опции имате, дали може да се предоговори нещо и дали има продукт с фиксирана лихва, към който да преминете. Мълчаливият клиент получава стандартните условия. Активният понякога получава значително повече.
3. Проучете рефинансиране. При плаваща лихва, след като сте платили повече от 12 вноски, нямате наказателна такса за предсрочно погасяване.
🟡 Внимание
Сравнението само на лихвата е подвеждащо. Нотариалните такси за нова ипотека, новата оценка на имота, застраховката и административните разходи понякога изяждат голяма част от икономията. Направете пълната сметка, не се водете по рекламния банер на новата банка.
4. Прегледайте бюджета. Не в режим на паника, а с въпроса какво можете да оптимизирате временно. Един абонамент по-малко, отложена почивка. Временните компромиси болят по-малко от усещането, че нямате контрол.
5. Продажба на имота като крайна мярка. Ако бремето е неустойчиво дори след оптимизация, съзнателната и навременна продажба е много по-добър избор от спрени вноски, влошена кредитна история и принудителна продажба от банката. Придружавал съм клиенти през този процес. Излизането навреме е финансова зрялост, не провал. Ако недвижимият имот е купен разумно, пазарът обикновено позволява излизане без загуба, а често и с печалба.
Защо се тревожите повече, отколкото ситуацията заслужава
Голяма част от страха около лихвите е психология, не математика. Катастрофизацията е склонността да приемаме най-лошия сценарий за най-вероятния. „Лихвата може да се вдигне, значи ще фалираме.“ Реалността, както показват числата, е много по-постепенна.
Тревогата расте там, където няма отговор. Когато знаете какво ще направите при ръст с един, два или три пункта, страхът отстъпва. Проблемът не изчезва, но вие вече знаете как ще реагирате.
Не вярвайте сляпо на анонимни коментари в 11 вечерта. Алгоритмите показват онова, което задържа вниманието, а драмата го задържа по-добре от спокойното обяснение. Хората рядко пишат, когато нещата вървят нормално. А те през повечето време вървят нормално. Проверете механизма или закона сами, включително с помощта на изкуствен интелект, и за личната си ситуация говорете с кредитен консултант или с брокер, който работи активно на пазара.
Заключение
Удвоена лихва не означава двойна вноска, а историята на българския пазар показва движение на стъпки, не на скокове. Разликата между продуктивния страх и парализиращата тревога е информацията. Проверете договора си, дръжте буфер и купувайте имот, чиято вноска можете да поемете и при по-неблагоприятен сценарий.
 Безплатна консултация за ипотечен кредит и покупка на имот в София
Ако купувате сега, вече имате ипотечен кредит и се чудите как да постъпите, или просто искате да се ориентирате на пазара, свържете се с нас за безплатна консултация. Разговорът не ви задължава към нищо, но може да ви спести много несигурност. Следващата логична стъпка е видеото „Как да изплатите ипотеката си по-бързо“
Ако лихвата по ипотеката се удвои, удвоява ли се и вноската? +
Не. При кредит от 200 000 евро за 30 години удвояване на лихвата от 3% на 6% увеличава вноската от около 843 на около 1 199 евро, тоест с около 42%. Причината е, че част от всяка вноска е главница, която не зависи от лихвения процент. Колкото по-дълъг е оставащият срок, толкова по-силно лихвата влияе на вноската.
С какво е обвързана лихвата по ипотечните кредити в България? +
При плаваща лихва тя се състои от референтен лихвен процент (РЛП) и фиксирана надбавка, обикновено между 1% и 3%. Голяма част от банките в България изчисляват РЛП на база средната лихва по депозитите на домакинствата, публикувана от БНБ, а не директно по EURIBOR. Методиките се различават, затова конкретният показател се проверява в договора за кредит.
Колко често се променя лихвата по ипотечния кредит? +
Референтният лихвен процент обикновено се преизчислява на фиксирани интервали, при много банки два пъти годишно. Промяната следва предварително обявена методика, базирана на публикувани данни. Затова лихвата се движи на стъпки, а не ежедневно.
Може ли да се фиксира лихвата за целия срок на кредита в България? +
Към момента фиксирана лихва за целия срок практически не се предлага на българския пазар. Банките фиксират най-често за 1 до 5 години, а някои предлагат до 10 години. След изтичане на периода кредитът преминава към плаваща лихва по текущата методика на банката.
Има ли такса за рефинансиране на ипотечен кредит? +
При плаваща лихва, след като са платени повече от 12 вноски, няма такса за предсрочно погасяване към старата банка. Рефинансирането обаче носи други разходи: нотариални такси за нова ипотека, оценка на имота, застраховка и административни такси. Изгодно е само ако икономията от по-ниската лихва надвишава тези разходи.
Каква е била най-високата лихва по жилищни кредити в България? +
По данни на БНБ средният годишен лихвен процент по жилищни кредити достига връх от около 9.7% през 2008 г. След това лихвите падат постепенно: около 6.5% през 2013 г., 3.8–4.3% през 2018 г. и под 2.5% в последните години. Понижението е стъпаловидно, разпределено в повече от десетилетие.
Как да проверя дали мога да поема по-висока вноска? +
Направете стрес-тест на бюджета по три правила: Добавете 300 евро към текущата вноска и проверете дали бюджетът издържа. Поддържайте буфер за 3 до 6 месеца разходи. Ако вноската надхвърля 30–35% от нетния доход, рискът при покачване на лихвата е висок.

Автор
Ивайло Шиндаров
Управител